Ratenpläne für Immobilien in Nordzypern 2026
Ratenpläne des Bauträgers sind einer der Hauptgründe, warum der Immobilienmarkt Nordzyperns bei ausländischen Käufern so beliebt bleibt. Für viele Investoren bietet die TRNZ die Möglichkeit, mit einer relativ kleinen Anzahlung in ein Objekt einzusteigen und die restlichen Zahlungen über mehrere Jahre zu verteilen — ohne klassische Bankhypothek.
In der Praxis wird ein erheblicher Teil der Objekte auf der Insel tatsächlich gerade über Ratenpläne verkauft. Und während der Immobilienkauf in Europa fast immer mit Bankkrediten, einer komplexen Einkommensprüfung und einer langen Hypothekengenehmigung verbunden ist, sieht das Schema in Nordzypern deutlich einfacher und flexibler aus.
Doch diese Einfachheit hat eine Kehrseite, an die die meisten Käufer erst nach Unterzeichnung des Vertrags zu denken beginnen. Ein Ratenplan in der TRNZ ist keine einzelne Zahlung. Es ist eine lange Finanzgeschichte, die sich über 5–7 Jahre erstrecken kann. Und die Hauptfrage ist hier nicht mehr der Zinssatz oder die Höhe der Anzahlung, sondern, ob Sie über die gesamte Laufzeit des Vertrags hinweg internationale Zahlungen stabil und ruhig abwickeln können.
Besonders, wenn Sie zwischen mehreren Ländern leben, mit Kryptowährung arbeiten, Kapital in verschiedenen Jurisdiktionen halten oder nicht standardmäßige Bankwege nutzen.
Wie ein Ratenplan des Bauträgers in der TRNZ funktioniert
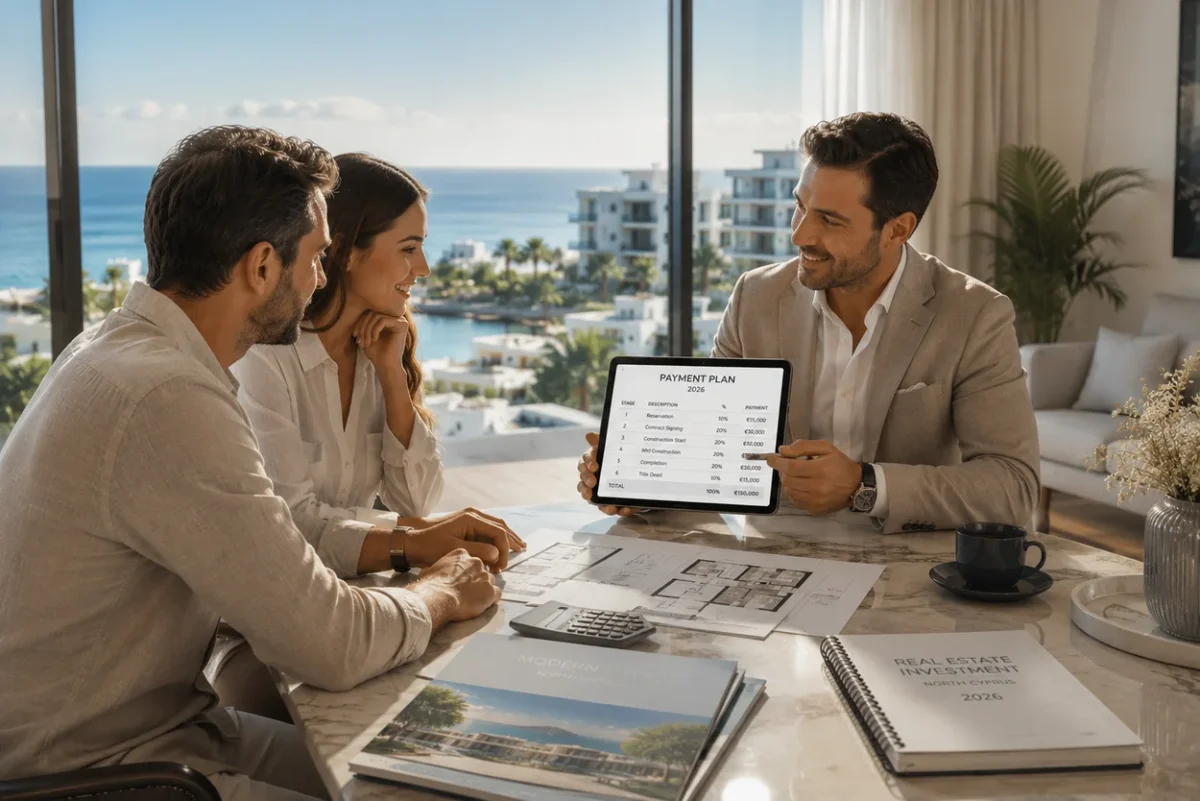
In Nordzypern wird ein Ratenplan üblicherweise direkt vom Bauträger gewährt. Das ist keine klassische Hypothek und kein Bankkredit. Im Grunde wird der Bauträger selbst zum Gläubiger des Käufers und legt den Zahlungsplan im Kaufvertrag fest.
Die Bedingungen können von Projekt zu Projekt stark variieren, doch am häufigsten leistet der Käufer eine Anzahlung im Bereich von 20–35%, und die restliche Summe wird über mehrere Jahre verteilt. Während das Objekt im Bau ist, bieten viele Bauträger eine zinsfreie Phase an. Nach der Übergabe des Komplexes kann ein Teil der Bauträger Zinsen auf den Restbetrag berechnen — das hängt vom konkreten Vertrag und der Laufzeit des Ratenplans ab.
Ein wichtiger Punkt, den viele vor dem Geschäft nicht verstehen: In Nordzypern gibt es praktisch keinen einheitlichen Standard für Verträge. Jeder Bauträger hat seine eigenen Bedingungen:
- die Berechnung von Verzugszinsen;
- die Möglichkeit der vorzeitigen Rückzahlung;
- die Bedingungen der Abtretung;
- Beschränkungen beim Weiterverkauf;
- die Regeln für die Eintragung des Titels.
Genau deshalb ist es hier besonders wichtig, nicht den Werbeprospekt zu lesen, sondern den Vertrag selbst.
Darf man in der Wohnung wohnen und sie vermieten, bevor sie vollständig abbezahlt ist
In vielen Projekten erhält der Käufer die Schlüssel unmittelbar nach Abschluss des Baus, auch wenn das Objekt noch nicht vollständig bezahlt ist. Das ist eine der Besonderheiten des TRNZ-Marktes, die Ratenpläne für Investoren besonders attraktiv macht.
In der Praxis bedeutet das, dass eine Person die Immobilie bereits nutzen kann:
- darin wohnen;
- sie vermieten;
- den Kaufvertrag nutzen, um eine Aufenthaltserlaubnis zu beantragen.
Doch hier ist es wichtig zu verstehen, dass die rechtlichen Rechte des Eigentümers bis zur vollständigen Tilgung der Schuld weiterhin durch die Bedingungen des Vertrags mit dem Bauträger eingeschränkt sind. In einigen Projekten ist der freie Weiterverkauf des Objekts vor Zahlung der gesamten Summe nicht möglich oder erfordert die Zustimmung des Bauträgers.
Außerdem ändern sich die Regeln rund um die Aufenthaltserlaubnis, die Registrierung von Verträgen und die Eintragung des Titels regelmäßig. Deshalb ist es vor dem Kauf wichtig, die aktuelle Rechtspraxis zum Zeitpunkt des Geschäfts gesondert zu prüfen.
Die Hauptschwierigkeit eines Ratenplans besteht nicht darin, das Objekt zu kaufen, sondern es über mehrere Jahre zu bezahlen
Wenn eine Person eine Immobilie auswählt, denkt sie üblicherweise an die Lage, den Preis, den Meerblick oder die Mietrendite. Doch fast niemand denkt daran, wie er über die nächsten mehreren Jahre 20–40 internationale Zahlungen leisten wird.
Und genau hier beginnt der eigentliche operative Teil des Geschäfts.
Die erste Zahlung geht fast immer relativ reibungslos durch. Die Person mobilisiert sich, sammelt die Unterlagen, findet einen Weg zur Überweisung, einigt sich mit einer Bank oder einem Wechsler. Doch danach beginnt die regelmäßige finanzielle Routine:
- alle paar Monate muss man Geld an den Bauträger senden;
- Bankprüfungen durchlaufen;
- den Verwendungszweck der Zahlungen erklären;
- Fragen der Devisenkontrolle lösen;
- sich an Änderungen der Bankregeln anpassen.
Und wenn der Zahlungsweg anfänglich nicht durchdacht wurde, verwandelt sich das nach einiger Zeit in ständigen Stress.
Wie internationale Überweisungen nach Nordzypern 2026 ablaufen
2026 bleiben internationale Zahlungen in die TRNZ funktionsfähig, sind aber merklich komplizierter geworden als noch vor einigen Jahren.
In Nordzypern sind sowohl lokale Banken als auch Niederlassungen türkischer Banken tätig. Dabei ist der größte Teil der internationalen Infrastruktur gerade an das türkische Bankensystem und an Korrespondenzkonten innerhalb der Türkei gebunden.
Für Käufer aus Europa und Großbritannien funktionieren SWIFT-Überweisungen weiterhin, doch die Banken beginnen immer häufiger, zusätzliche Fragen zu stellen:
- wohin das Geld geht;
- für welches Objekt die Zahlung erfolgt;
- warum die Überweisung gerade in die TRNZ geschickt wird;
- wer der Empfänger der Zahlung ist.
Wir sehen bereits Fälle, in denen europäische Banken Überweisungen nach Nordzypern als Vorgänge mit erhöhtem Risiko behandeln. Deshalb warnt ein Teil der Bauträger die Kunden im Voraus: Wenn das Geld aus Europa kommt, sollte man den Zahlungsweg besser vor der Unterzeichnung des Vertrags abstimmen.
Das bedeutet nicht, dass Überweisungen unmöglich sind. Es bedeutet, dass die internationale Finanzinfrastruktur rund um die TRNZ empfindlicher gegenüber Compliance und der Dokumentation des Geschäfts wird.
Warum Kryptowährung zu einem beliebten Instrument für die Immobilienzahlung geworden ist
Vor diesem Hintergrund ist Kryptowährung für viele Investoren zu einer bequemen Methode internationaler Abrechnungen geworden. Besonders, wenn es um grenzüberschreitende Geschäfte, die Bewegung von Kapital zwischen Ländern oder die Bedienung eines langfristigen Ratenplans geht.
In der Praxis werden in der TRNZ am häufigsten USDT und die TRC-20-Infrastruktur verwendet, da sie es ermöglichen, Mittel schnell zwischen Jurisdiktionen zu bewegen.
Doch hier ist es wichtig, eines zu verstehen: Kryptowährung hebt die Notwendigkeit nicht auf, die Herkunft und den Weg der Mittel zu dokumentieren.
Wenn Sie zum Beispiel Kryptowährung verkaufen, Bargeld erhalten und dann eine große Summe auf ein Bankkonto in Nordzypern einzahlen, kann die Bank durchaus fragen:
- woher das Geld stammt;
- für welches Geschäft es verwendet wird;
- auf welche Weise die Umwandlung erfolgte.
Genau deshalb empfehlen wir bei großen Geschäften, im Voraus Folgendes aufzubewahren:
- Unterlagen des Tauschdienstes;
- Bestätigungen der Umwandlung;
- Quittungen;
- die Transaktionshistorie;
- Unterlagen zur Bezahlung des Objekts.
Besonders wichtig ist das für Expats und Investoren, die schrittweise Kapital auf die Insel verlagern und hier eine Finanzinfrastruktur fürs Leben oder Geschäft aufbauen.
Was bei Zahlungsverzug passiert
Einer der gefährlichsten Mythen über den TRNZ-Markt ist das Gefühl, dass Bauträger mit Zahlungsverzögerungen „menschlich“ umgehen und immer bereit sind zu warten.
In der Praxis hängt alles vom konkreten Bauträger und den Vertragsbedingungen ab. Die meisten Verträge sehen vor:
- Verzugszinsen;
- Strafen;
- das Recht des Bauträgers, die Bedingungen zu ändern;
- und in einigen Fällen die Möglichkeit, das Geschäft aufzulösen.
Besonders hart reagieren Bauträger nicht auf die Tatsache der Verzögerung selbst, sondern auf das Fehlen von Kommunikation und eines nachvollziehbaren Plans seitens des Käufers.
Genau deshalb ist ein stabiler, im Voraus durchdachter Zahlungsweg keine technische Kleinigkeit, sondern ein wichtiger Teil der Sicherheit der gesamten Investition.
Warum der Zahlungsweg schon vor dem Kauf durchdacht werden muss
Der häufigste Fehler der Käufer sieht immer gleich aus:
Zuerst wird das Objekt ausgewählt, der Vertrag unterzeichnet, die erste Zahlung geleistet — und erst danach beginnt die Person darüber nachzudenken, wie sie über die nächsten mehreren Jahre zahlen wird.
Doch während der Laufzeit des Ratenplans kann sich alles ändern:
- das Wohnsitzland;
- die Bankregeln;
- die Verfügbarkeit von SWIFT;
- die Regeln für die Arbeit von Kryptowährungsdiensten;
- die Compliance der Banken;
- die Devisenkontrolle.
Deshalb ist der Zahlungsweg 2026 bereits ein vollwertiger Teil der Investitionsstrategie beim Immobilienkauf in Nordzypern.
Wie Invista Kunden hilft, Ratenzahlungen zu organisieren
Bei solchen Geschäften treten wir bei Invista weniger als „Wechsler“ oder einfacher Geldüberweisungsdienst auf, sondern als finanzieller Koordinator der gesamten Zahlungsstruktur.
Unsere Aufgabe ist es, dem Kunden zu helfen, einen nachvollziehbaren und stabilen Mechanismus für die Bedienung des Ratenplans über mehrere Jahre im Voraus aufzubauen.
Je nach Situation kann das umfassen:
- Begleitung internationaler Überweisungen;
- Hilfe bei Kryptowährungsabrechnungen;
- die Organisation der Umwandlung;
- die Vorbereitung von Unterlagen zu den Zahlungen;
- Hilfe bei der Erklärung des Wegs, den die Mittel nehmen.
Das Hauptziel ist, dafür zu sorgen, dass jede weitere Zahlung an den Bauträger für den Kunden nicht zu einem eigenen Problem wird.
Denn ein guter Ratenplan ist nicht nur ein günstiger Zahlungsplan. Es ist auch die Gewissheit, dass Sie in drei Jahren die nächste Tranche genauso ruhig abwickeln können wie die erste.