Source of Funds przy zakupie nieruchomości na Cyprze Północnym w 2026 roku
Cypr Północny od wielu lat promowany jest jako jurysdykcja, w której „nikt nie pyta, skąd masz pieniądze”. Po części rzeczywiście tak jest — zwłaszcza jeśli porównać TRPC z Unią Europejską, Wielką Brytanią czy szeregiem krajów WNP.
Ale w 2026 roku sytuacja nie wygląda już tak prosto.
Banki stopniowo wzmacniają monitoring finansowy, przelewy międzynarodowe przechodzą więcej kontroli, a pytania o duże transakcje pojawiają się coraz częściej — zwłaszcza gdy chodzi o zakup nieruchomości, kryptowalutę, gotówkę lub płatności międzynarodowe.
Przy tym ważne jest, by zrozumieć: praktyka wokół Source of Funds na Cyprze Północnym wciąż znacznie różni się od klasycznego podejścia europejskiego.
Z naszego doświadczenia i z przypadków klientów w TRPC główne pytanie zwykle nie brzmi tak:
„Gdzie i jak zarobiłeś te pieniądze?”
lecz raczej tak:
„W jaki dokładnie sposób ta konkretna kwota pojawiła się na wyspie i w jaki sposób przeprowadzono transakcję?”
Właśnie o tym porozmawiamy w tym artykule.
Czym jest Source of Funds w TRPC
W Europie i Wielkiej Brytanii Source of Funds i Source of Wealth zwykle oznaczają głęboką weryfikację pochodzenia kapitału:
- deklaracji podatkowych;
- dochodów;
- biznesu;
- dywidend;
- sprzedaży aktywów;
- zapłaty podatków.
Na Cyprze Północnym w 2026 roku praktyka pozostaje znacznie bardziej liberalna. Tutaj zwraca się uwagę na to:
- w jaki sposób pieniądze trafiły na wyspę;
- jak dokładnie przeprowadzono płatność;
- czy są dokumenty potwierdzające tę trasę.
Na przykład:
- przelew bankowy z własnego zagranicznego rachunku zwykle nie budzi poważnych pytań;
- gotówka musi być wwieziona z zachowaniem zasad deklarowania;
- przy operacjach kryptowalutowych wskazane jest posiadanie dokumentów od licencjonowanego serwisu wymiany.
Przy tym ważne jest, by zrozumieć: sytuacja stopniowo się zmienia. Banki wzmacniają wewnętrzny compliance, a przelewy międzynarodowe stają się bardziej wrażliwe na kontrole. Dlatego podejścia „nikt o nic nie pyta” w 2026 roku nie można już uznać za w pełni aktualne.
Jakie metody zapłaty za nieruchomość stosuje się w TRPC
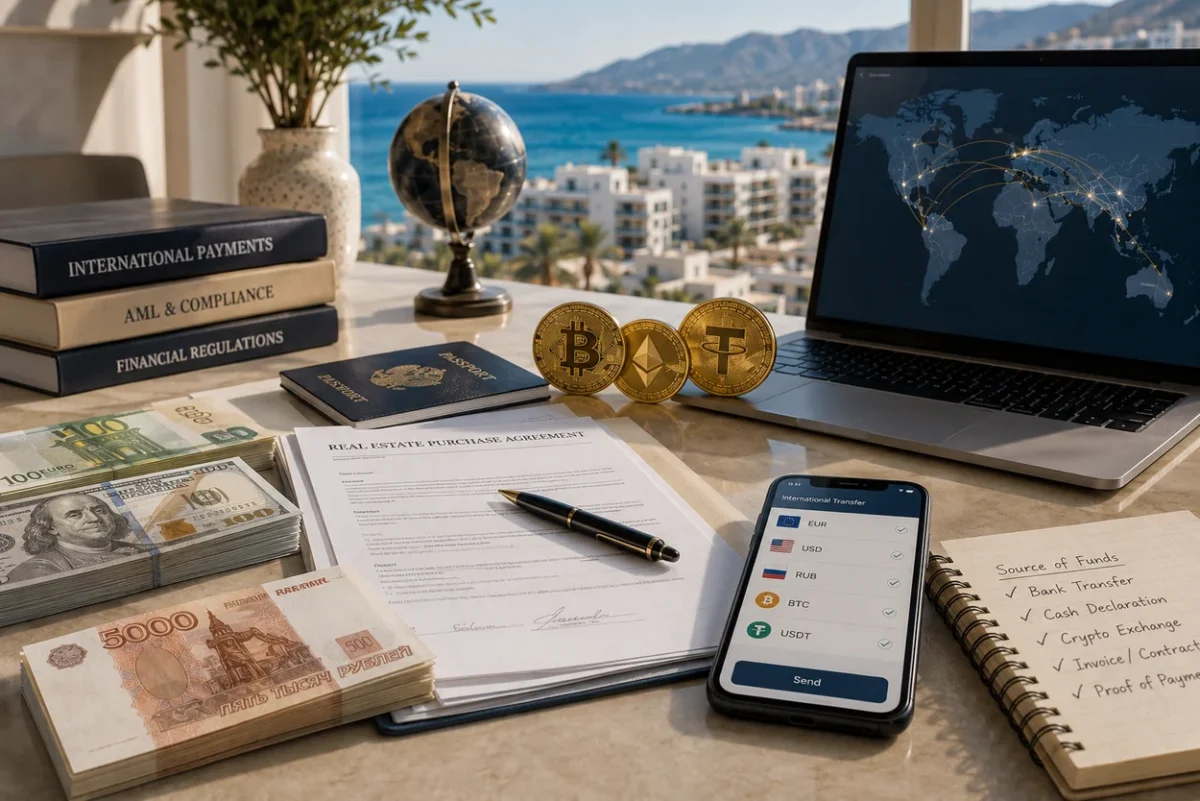
W praktyce na Cyprze Północnym stosuje się kilka podstawowych metod zapłaty za nieruchomość:
- międzynarodowy przelew bankowy;
- gotówka;
- rozliczenia kryptowalutowe;
- schematy łączone.
Przelew bankowy
Na Cyprze Północnym działają:
- oddziały banków tureckich — na przykład İş Bankası, Ziraat Bankası;
- banki lokalne — na przykład Creditwest Bank, Capital Bank i inne.
Przy tym przelewy międzynarodowe banków lokalnych często obsługiwane są przez rachunki korespondenckie wewnątrz tureckiego systemu bankowego. Jeśli wysyłasz pieniądze z Europy lub Wielkiej Brytanii, ważne jest, by zrozumieć kilka cech 2026 roku:
- europejski bank wysyłający może zażądać dodatkowych dokumentów dotyczących tytułu płatności;
- niektóre przelewy do TRPC traktowane są jako wysokiego ryzyka;
- poszczególne banki mogą wzmacniać kontrole z powodu nieuznawanego statusu Cypru Północnego.
W praktyce widzimy przypadki, gdy deweloperzy wprost ostrzegają klientów: jeśli płatność idzie z Europy, wskazane jest wcześniejsze uzgodnienie trasy przelewu i banku odbiorcy. Wynika to z tego, że część przelewów międzynarodowych może się opóźniać, trafiać na dodatkową kontrolę albo być odrzucana przez bank wysyłający.
Gotówka
Gotówka nadal jest aktywnie wykorzystywana w transakcjach nieruchomościowych w TRPC. Jednak tutaj ważne jest przestrzeganie zasad wwozu:
- kwoty powyżej ustalonych limitów podlegają deklarowaniu;
- wskazane jest posiadanie dokumentów potwierdzających pochodzenie i otrzymanie środków gotówkowych.
W praktyce pytania pojawiają się nie z powodu samego faktu rozliczenia gotówkowego, lecz z powodu braku zrozumiałej historii pochodzenia pieniędzy na wyspie.
Zapłata przez kryptowalutę
W 2026 roku kryptowaluta pozostaje jednym z popularnych narzędzi rozliczeń międzynarodowych przy zakupie nieruchomości na Cyprze Północnym. Ale ważne jest, by zrozumieć: sama kryptowaluta nie zwalnia z konieczności udokumentowania transakcji.
Na przykład bank może zażądać:
- tytułu depozytu;
- wyjaśnienia pochodzenia środków gotówkowych;
- dokumentów dotyczących przewalutowania kryptowaluty;
- potwierdzenia operacji wymiany.
Jeśli wpłacasz dużą kwotę na swój rachunek bankowy na Cyprze Północnym — na przykład £100,000 po sprzedaży kryptowaluty — bank może zapytać, skąd wzięły się te środki. Jeśli pieniądze są wykorzystywane do zakupu nieruchomości i przedstawisz umowę zakupu obiektu wraz z dokumentami od serwisu wymiany krypto (faturą), to wystarczy, by wyjaśnić pochodzenie środków w ramach transakcji.
Szczególnie ważne jest to dla:
- ekspatów;
- inwestorów;
- przedsiębiorców, którzy stopniowo przenoszą kapitał na Cypr Północny przez kryptowalutę.
W takich przypadkach zdecydowanie zalecamy wcześniejsze gromadzenie dokumentów dotyczących dużych operacji i depozytów.
Ważny moment: deweloper nie sprawdza twoich pieniędzy za ciebie
Wielu nabywców błędnie sądzi: jeśli deweloper przyjął pieniądze i sformalizował nieruchomość — to znaczy, że co do pochodzenia środków nie mogą już pojawić się pytania.
W praktyce tak nie jest.
Deweloper:
- przyjmuje płatność;
- formalizuje transakcję;
- przekazuje obiekt nieruchomości.
Ale odpowiedzialność za wyjaśnienie pochodzenia środków w razie pytań ze strony banku, organów podatkowych lub ścigania pozostaje po stronie nabywcy.
Dlatego ważne jest, by z wyprzedzeniem rozumieć, jak dokładnie przeprowadzana jest płatność i jakie dokumenty otrzymasz. To pomoże ci szybko wyjaśnić pochodzenie środków po kilku latach, gdy lokalne władze zmienią przepisy i postanowią sprawdzić posiadaczy aktywów „wstecz”.
Czy na Cyprze Północnym wymagają Source of Wealth
W 2026 roku w TRPC dokumenty potwierdzające Source of Wealth w klasycznym europejskim rozumieniu nadal są wymagane niezwykle rzadko. Szczerze mówiąc, osobiście nie znamy takich przypadków.
Chodzi o:
- deklaracje podatkowe;
- globalne potwierdzenie majątku;
- wieloletnią historię dochodów;
- kompleksową weryfikację kapitału.
Właśnie dlatego Cypr Północny pozostaje dla wielu wygodną jurysdykcją do międzynarodowego strukturyzowania kapitału i zakupu nieruchomości.
Szczególnie na tle tego, że monitoring finansowy w Europie się wzmacnia, koszt strukturyzacji podatkowej rośnie, a wymogi dotyczące deklarowania kapitału stają się bardziej skomplikowane.
Przy tym ważne jest, by zrozumieć: nie mówimy o nielegalnych ani przestępczych środkach. Nasi najczęstsi klienci rozwiązują zupełnie codzienne i biznesowe zadania:
- nie przechodzić przez nadmierną biurokrację;
- przeprowadzać transakcje z kryptowalutą;
- przemieszczać międzynarodowy kapitał;
- korzystać z kilku jurysdykcji;
- pracować z aktywami bez konieczności strukturyzowania europejskiego profilu compliance.
Dlaczego zalecamy dokumentowanie wszystkich dużych płatności
Mimo liberalności Cypru Północnego zalecamy klientom maksymalne dokumentowanie wszystkich operacji związanych z zakupem nieruchomości.
Powód jest prosty: dziś pytania mogą się nie pojawić, ale za kilka lat sytuacja może się zmienić.
Już widzimy, jak banki wzmacniają wewnętrzny compliance, przelewy międzynarodowe przechodzą więcej kontroli, a wymogi potwierdzania pochodzenia środków stopniowo się komplikują.
Tak, Cypr Północny robi to wolniej niż Europa. Lokalny system ma mniej zasobów IT i automatyzacji oraz jest słabiej zintegrowany z międzynarodowym systemem finansowym i compliance.
Ale trend ku wzmacnianiu monitoringu finansowego jest oczywisty. Dlatego nasza rekomendacja jest prosta: jeśli kupujesz nieruchomość — postaraj się przeprowadzić płatność tak, by od pierwszego dnia mieć pełną teczkę dokumentów potwierdzających.
W razie pojawienia się jakichkolwiek pytań w przyszłości będziesz mógł:
- potwierdzić trasę transakcji;
- pokazać dokumenty dotyczące przelewu;
- wyjaśnić pochodzenie środków;
- udowodnić legalność operacji.
Jak Invista pomaga klientom przy rozliczeniach międzynarodowych
Invista pomaga klientom strukturyzować rozliczenia międzynarodowe przy zakupie nieruchomości na Cyprze Północnym.
W zależności od scenariusza transakcji może to obejmować:
- obsługę przelewów międzynarodowych;
- pomoc przy rozliczeniach kryptowalutowych;
- obsługę przewalutowania;
- pomoc w udokumentowaniu transakcji;
- przygotowanie dokumentów potwierdzających operacje.
Przy pracy przez licencjonowane serwisy partnerskie klient otrzymuje dokumenty potwierdzające przeprowadzenie operacji i pochodzenie środków w ramach konkretnej transakcji.
Pozwala to znacznie zmniejszyć liczbę potencjalnych pytań ze strony banków i uczynić strukturę płatności bardziej zrozumiałą i przejrzystą.