2026’da Kuzey Kıbrıs’ta Expat Finansları
Bir kişi Kuzey Kıbrıs’a taşındığında, ilk zorluklar genellikle gayrimenkulle, oturumla ya da yeni bir ülkeye uyum sağlamakla ilgili olmaz. Asıl sorunlar biraz daha sonra başlar — adada bir finansal sistem içinde yaşamak gerektiği, paranın ise tamamen başka bir sistemde kaldığı ortaya çıktığında.
Bu, KKTC’deki expatlar için çok tipik bir hikâye. Gelir Rusya, Kazakistan, Ukrayna ya da Avrupa’da kalabilir veya tamamen uluslararası müşterilerden ve işlerden gelebilir. Kimi kripto parayla, kimi gayrimenkul kirasından, uzaktan çalışmadan ya da yabancı şirketlerden para alır. Ama bu parayı burada harcamak gerekir: kira ödemek, arabaya yakıt almak, market alışverişi yapmak, çocuğun okulunu ödemek ya da gayrimenkul taksitini yürütmek.
Ve tam da bu noktada kişi, sınır ötesi bir yaşamın gerçeğiyle karşılaşır: parası vardır, ama onu rahatça kullanmak her zaman kolay değildir.
2022’den sonra bu sorun özellikle Rusya vatandaşlarını fazlasıyla etkiledi. Eskiden birçoğu yerel hesapları Rus bankalarından yapılan transferlerle rahatça dolduruyor ve finansal altyapı hakkında hiç düşünmüyordu. Bugün uluslararası transferler çok daha karmaşık işliyor, alışılmış bankacılık araçlarının bir kısmı artık erişilebilir değil ve finansal lojistiğin kendisi, sürekli çözülmesi gereken ayrı bir göreve dönüştü.
Bununla birlikte Kuzey Kıbrıs ne Avrupa’dır ne de Dubai. Kendi bankacılık sistemi, kendi uluslararası ödeme mantığı ve kendi gündelik özellikleri vardır. Ve kişi adada ne kadar uzun yaşarsa, şunu o kadar hızlı anlar: burada normal bir yaşam için neredeyse her zaman aynı anda birkaç finansal aracın birleşimi gerekir.
Kuzey Kıbrıs Hangi Para Birimleriyle Yaşar
Bir expatın alışması gereken ilk şeylerden biri, Kuzey Kıbrıs’ın fiilen aynı anda birkaç para birimiyle yaşamasıdır.
Türk lirası gündelik harcamalar için kullanılır. Onunla market alışverişi yapar; benzin, kafe, taksi ve faturalar için ödersiniz. Ama bununla birlikte çoğu insan lirada büyük tutarlar tutmamaya çalışır. Türkiye’de enflasyon yüksek kalmaya devam ediyor; bu yüzden lira, birikim için değil, yaşam için operasyonel bir para birimi olarak görülür.
Gayrimenkul, otomobiller ve uzun vadeli kiralamalar çoğunlukla İngiliz sterlinine bağlıdır. İşte tam da bu yüzden taksitle daire alan ya da uzun süreli konut kiralayan birçok expat, sürekli olarak döviz dönüşümü gerekliliğiyle karşılaşır.
Dolar ve euro, birikim ve uluslararası ödeme para birimi olmayı sürdürür. Ve bir noktada neredeyse her expat, aynı anda üç finansal sistemin içinde yaşadığı hissine kapılır.
Kuzey Kıbrıs’ta Bankalar Nasıl Çalışır
KKTC’nin bankacılık sistemi, insanların Avrupa’da ya da BDİ ülkelerinde alışık olduğundan büyük ölçüde farklıdır.
Evet, bir yabancının burada hesap açması oldukça mümkündür. Genellikle bunun için pasaport, adres teyidi, kira ya da gayrimenkul alım sözleşmesi ve bazı durumlarda oturum ya da oturum başvurusuna ilişkin belgeler gerekir. Ama ondan sonra, birçok kişinin hazır olmadığı inceliklerle başlar.
Örneğin sıradan bir isme özel kartın çıkarılması birkaç hafta sürebilir. Birçok yerel kart Apple Pay ve Google Pay ile çalışmaz. Uluslararası transferlerin bir kısmı Türk bankacılık sistemi üzerinden geçer ve ek incelemeler gerektirebilir. Bankacılık hizmetinin dijitalleşme düzeyi ise burada henüz Avrupa ya da BAE’ye göre belirgin şekilde daha düşüktür.
Bununla birlikte yerel bir hesap yine de neredeyse her expata gereklidir. O olmadan yerel yaşama tam olarak entegre olmak zordur: faturaları ödemek, oturum almak, bazı servisleri kullanmak ya da büyük işlemler yapmak.
Taşındıktan Sonra Birçok Kişi Neden Kripto Para Kullanmaya Başlıyor
Kuzey Kıbrıs’ın çok ilginç bir özelliği, kripto paranın burada çoktan yalnızca bir yatırım aracı olmaktan çıkmış olmasıdır.
Çok sayıda expat için o, gündelik finansal yaşamın bir parçası haline geldi.
Nedeni oldukça basit. Bir kişi birkaç ülke arasında yaşadığında, uluslararası gelir aldığında ya da yabancı müşterilerle çalıştığında, klasik bankacılık altyapısı yavaş, pahalı ve her zaman istikrarlı olmayan bir biçimde çalışmaya başlar. Özellikle sınır ötesi transferler söz konusu olduğunda.
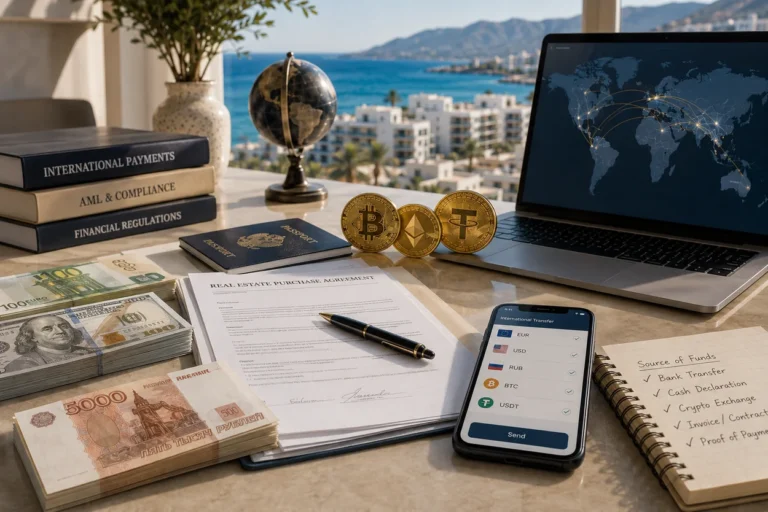
Bu zeminde USDT ve diğer stablecoin’ler birçok kişi için sıradan bir finansal lojistik aracı haline geldi. İnsanlar kripto para aracılığıyla:
- ödeme alır;
- ülkeler arasında para aktarır;
- taksitleri yürütür;
- büyük alışverişleri öder;
- adada yaşam için likidite oluşturur.
Ama burada bir şeyi anlamak önemli: kripto paranın kendisi sorunu sonuna kadar çözmez. Parayı yine de gündelik yaşamda bir şekilde kullanmak gerekir. Onu mağazalarda harcamak, abonelikleri ödemek, uçak bileti almak, kirayı ödemek ya da yalnızca gündelik harcamalara erişmek gerekir.
İşte tam da bu yüzden kripto paranın çevresinde kademeli olarak bütün bir ek servis altyapısı oluşuyor.
Expatlar Adada Parayı Gerçekte Nasıl Kullanıyor
Uygulamada Kuzey Kıbrıs’taki çoğu expatın finansal yaşamı, dışarıdan göründüğünden çok daha karmaşık görünür.
Bir kişinin şunları olabilir:
- bir ülkede gelir;
- başka bir ülkede banka hesabı;
- sermayeyi hareket ettirmenin başlıca yolu olarak kripto para;
- yerel harcamalar için nakit;
- KKTC içinde yaşam için yerel bir hesap.
Ve tüm bunları sürekli olarak birbirine bağlamak gerekir.
İşte tam da bu yüzden birçoğu zamanla tek bir bankacılık ürünü değil, aynı anda birden fazla aracı kullanmaya başlar.
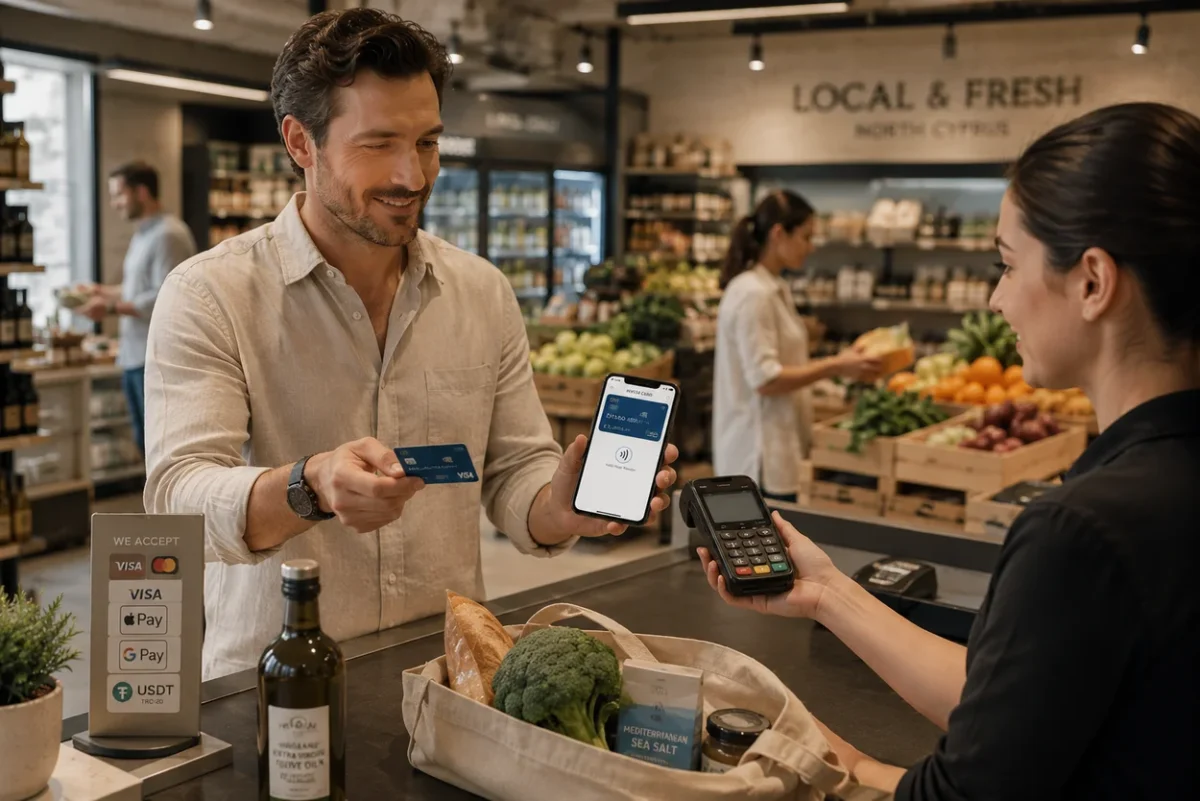
Örneğin gündelik harcamalar için birçoğu kripto kartlar kullanır. Biz Invista’da bu, sanal kartlar çıkarmayı ve bunları Apple Pay ile Google Pay’e bağlamayı mümkün kılan ayrı bir servistir. Böyle kartları gündelik yaşamda kullanmak rahattır: mağaza ödemeleri, abonelikler, uçak biletleri, Booking ve çevrim içi servisler için. Bakiye, kripto para dahil çeşitli yollarla yüklenebilir ve dönüşüm, ödeme sisteminin ve kartı çıkaran kurumun kuruyla gerçekleşir.
Bazı expatlar için bu, uluslararası gelir, kripto para ve adadaki gündelik yaşam arasındaki en kullanışlı köprü haline gelir.
Transfer Meselesi Neden Hiç Ortadan Kalkmıyor
Bir kişi Kuzey Kıbrıs’ta zaten birkaç yıldır yaşıyor olsa bile, uluslararası transfer sorunu hiçbir yere gitmez.
Para şunlarda kalabilir:
- Rus hesaplarında;
- yabancı bankalarda;
- kripto parada;
- işte;
- gayrimenkulde ya da diğer varlıklarda.
Ama adada yaşamak için onu düzenli olarak şunlara dönüştürmek gerekir:
- gündelik harcamalar için liraya;
- kira ya da gayrimenkul için sterline;
- saklama ve uluslararası ödemeler için dolar ve euroya.
Ve burada neredeyse her expat er geç yalnızca bir „dövizci” değil, parasını yeni bir ülkede sakinçe kullanmasını sağlayacak istikrarlı bir finansal lojistik sistemi aramaya başlar.
Invista’da biz tam da böyle bir altyapıyı kurmaya yardımcı oluyoruz. Kimi için bu uluslararası transferler, kimi için kripto parayla çalışma, kimi için dönüşüm, kart yükleme ya da adada nakit alma. Ama görevin özü neredeyse her zaman aynıdır: kişinin, paranın hangi ülkede kazanıldığından bağımsız olarak kendi parasını rahatça kullanabilmesini sağlamak.
Kuzey Kıbrıs’ta Nakit Neden Hâlâ Önemli
Tüm expatların hızla alıştığı bir diğer KKTC özelliği, adanın hâlâ oldukça „nakit” bir ekonomi olmayı sürdürmesidir.
Kartlarınız, banka hesaplarınız ve kripto para servisleriniz olsa bile, burada nakitten tamamen uzaklaşmak zordur. Küçük kafeler, gündelik hizmetler, yerel ödemelerin bir kısmı ve birçok gündelik durum hâlâ tam da nakitle daha rahat halledilir.
Bu yüzden bir expatın Kuzey Kıbrıs’taki finansal yaşamı neredeyse her zaman farklı araçların bir birleşimi olarak kurulur. Ve kişi bu sistemi kendine ne kadar iyi uyarlarsa, adadaki yaşamı o kadar sakin ve kolay hale gelir.