2026’da Kuzey Kıbrıs’ta Gayrimenkul Taksiti
Müteahhit taksiti, Kuzey Kıbrıs gayrimenkul piyasasının yabancı alıcılar arasında bu kadar popüler kalmasının başlıca nedenlerinden biridir. Birçok yatırımcı için KKTC, nispeten küçük bir peşinatla bir objeye girme ve kalan ödemeleri klasik bir banka ipoteği olmadan birkaç yıla yayma imkânıdır.
Uygulamada adadaki objelerin önemli bir bölümü gerçekten de tam olarak taksitle satılıyor. Ve Avrupa’da gayrimenkul alımı neredeyse her zaman banka kredisine, karmaşık bir gelir incelemesine ve uzun bir ipotek onayına bağlıyken, Kuzey Kıbrıs’ta şema çok daha basit ve esnek görünüyor.
Ama bu basitliğin, çoğu alıcının ancak sözleşmeyi imzaladıktan sonra düşünmeye başladığı bir diğer yüzü var. KKTC’de taksit, tek bir ödeme değildir. 5–7 yıl sürebilen uzun bir finansal geçmiştir. Ve buradaki asıl soru artık faiz oranı ya da peşinatın büyüklüğü değil, sözleşmenin tüm süresi boyunca uluslararası ödemeleri istikrarlı ve sakin biçimde yapıp yapamayacağınızdır.
Özellikle birkaç ülke arasında yaşıyorsanız, kripto parayla çalışıyorsanız, sermayeyi farklı yargı bölgelerinde tutuyorsanız ya da standart dışı bankacılık güzergahları kullanıyorsanız.
KKTC’de Müteahhit Taksiti Nasıl İşler
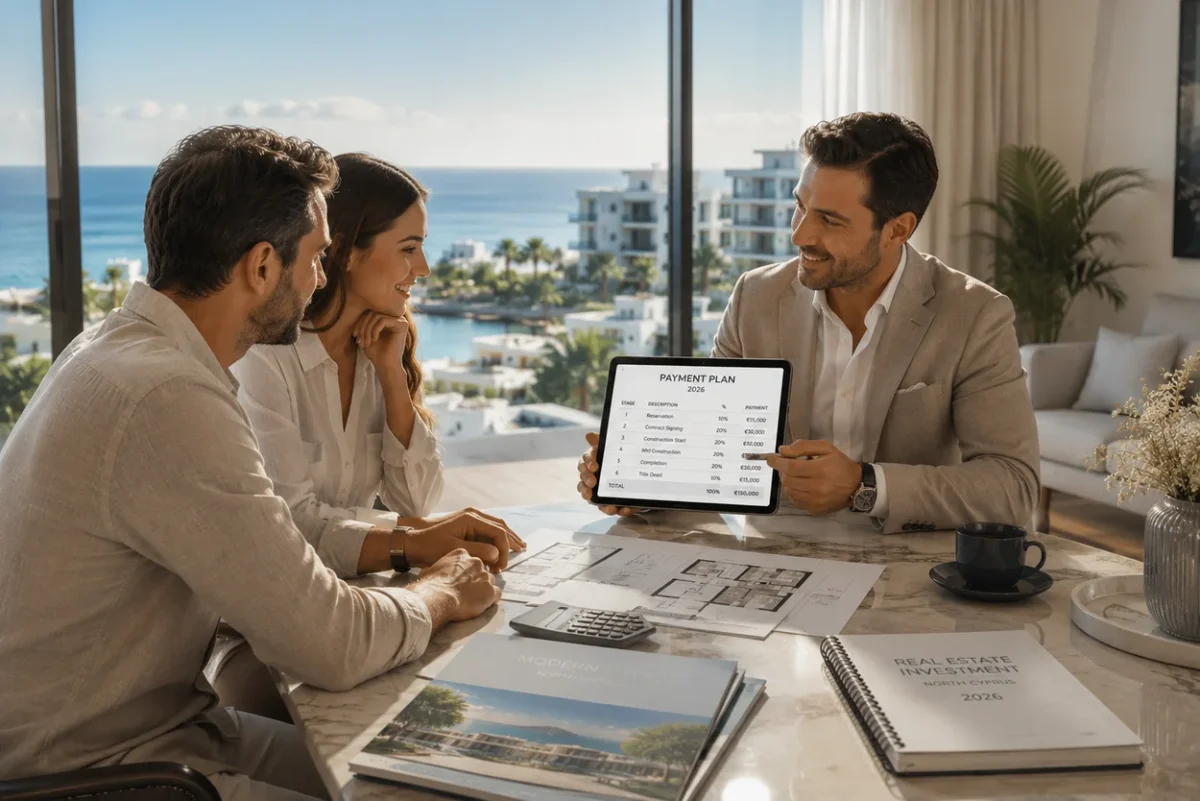
Kuzey Kıbrıs’ta taksit genellikle doğrudan müteahhit tarafından sağlanır. Bu klasik bir ipotek ya da banka kredisi değildir. Özünde müteahhitin kendisi alıcının alacaklısı olur ve ödeme planını alım-satım sözleşmesinde sabitler.
Koşullar projeden projeye büyük ölçüde değişebilir, ama çoğunlukla alıcı %20–35 aralığında bir peşinat öder ve kalan tutar birkaç yıla yayılır. Obje inşa halindeyken birçok müteahhit faizsiz bir dönem sunar. Kompleks teslim edildikten sonra müteahhitlerin bir kısmı kalan borç üzerinden faiz işletebilir — bu, somut sözleşmeye ve taksit süresine bağlıdır.
Birçok kişinin işlemden önce anlamadığı önemli bir nokta: Kuzey Kıbrıs’ta sözleşmeler için neredeyse hiç tek bir standart yoktur. Her müteahhitin kendi koşulları vardır:
- gecikme cezalarının hesaplanma usulü;
- erken ödeme imkânı;
- devir (temlik) koşulları;
- yeniden satışa ilişkin kısıtlamalar;
- tapunun düzenlenmesine ilişkin kurallar.
İşte tam da bu yüzden burada reklam broşürünü değil, sözleşmenin kendisini okumak özellikle önemlidir.
Tam Ödeme Yapılmadan Dairede Yaşanılabilir ve Kiraya Verilebilir mi
Birçok projede alıcı, obje henüz tam ödenmemiş olsa bile, inşaat tamamlandıktan hemen sonra anahtarları alır. Bu, taksiti yatırımcılar için özellikle cazip kılan KKTC piyasasının özelliklerinden biridir.
Uygulamada bu, kişinin gayrimenkulü artık kullanabileceği anlamına gelir:
- içinde yaşamak;
- kiraya vermek;
- oturum almak için alım-satım sözleşmesini kullanmak.
Ama burada şunu anlamak önemli: sahibinin hukuki hakları, borç tamamen kapatılana kadar yine de müteahhitle yapılan sözleşmenin koşullarıyla sınırlıdır. Bazı projelerde objenin tüm tutar ödenmeden serbestçe yeniden satılması mümkün değildir ya da müteahhitin onayını gerektirir.
Ayrıca oturum, sözleşmelerin tescili ve tapunun düzenlenmesiyle ilgili kurallar zaman zaman değişir. Bu yüzden alımdan önce, işlem anındaki güncel hukuki uygulamayı ayrıca kontrol etmek önemlidir.
Taksitin Asıl Zorluğu Objeyi Almak Değil, Onu Birkaç Yıl Boyunca Ödemektir
Bir kişi gayrimenkul seçerken genellikle konumu, fiyatı, deniz manzarasını ya da kira getirisini düşünür. Ama neredeyse hiç kimse, sonraki birkaç yıl boyunca 20–40 uluslararası ödemeyi nasıl yapacağını düşünmez.
Ve işlemin gerçek operasyonel kısmı tam da burada başlar.
İlk ödeme neredeyse her zaman nispeten sorunsuz geçer. Kişi kendini toparlar, belgeleri toplar, bir transfer yolu bulur, bir banka ya da dövizciyle anlaşır. Ama sonrasında düzenli finansal rutin başlar:
- her birkaç ayda bir müteahhide para göndermek;
- banka incelemelerinden geçmek;
- ödemelerin amacını açıklamak;
- döviz kontrolü meselelerini çözmek;
- bankacılık kurallarındaki değişikliklere uyum sağlamak.
Ve ödeme güzergahı baştan düşünülmediyse, bir süre sonra bu sürekli bir strese dönüşür.
2026’da Kuzey Kıbrıs’a Uluslararası Transferler Nasıl İşliyor
2026’da KKTC’ye uluslararası ödemeler işler durumda kalıyor, ama birkaç yıl öncesine göre belirgin şekilde daha karmaşık hale geldi.
Kuzey Kıbrıs’ta hem yerel bankalar hem de Türk bankalarının şubeleri faaliyet gösterir. Bununla birlikte uluslararası altyapının büyük bölümü tam da Türk bankacılık sistemine ve Türkiye içindeki muhabir hesaplara bağlıdır.
Avrupa ve Birleşik Krallık’tan alıcılar için SWIFT transferleri çalışmayı sürdürür, ancak bankalar giderek daha sık ek sorular sormaya başlıyor:
- paranın nereye gittiği;
- ödemenin hangi obje için yapıldığı;
- transferin neden tam da KKTC’ye gönderildiği;
- ödemenin alıcısının kim olduğu.
Avrupa bankalarının Kuzey Kıbrıs’a yapılan transferleri yüksek riskli işlemler olarak değerlendirdiği vakaları şimdiden görüyoruz. Bu yüzden müteahhitlerin bir kısmı müşterileri önceden uyarıyor: para Avrupa’dan geliyorsa, ödeme güzergahını sözleşmeyi imzalamadan önce mutabık kılmak daha iyidir.
Bu, transferlerin imkânsız olduğu anlamına gelmez. KKTC çevresindeki uluslararası finansal altyapının uyuma ve işlemin belgelenmesine karşı daha hassas hale geldiği anlamına gelir.
Kripto Para Gayrimenkul Ödemesi için Neden Popüler Bir Araç Oldu
Bu zeminde kripto para, birçok yatırımcı için uluslararası ödemelerin kullanışlı bir yolu haline geldi. Özellikle sınır ötesi işlemler, sermayenin ülkeler arasında hareketi ya da uzun vadeli bir taksidin yürütülmesi söz konusu olduğunda.
Uygulamada KKTC’de en sık USDT ve TRC-20 altyapısı kullanılır, çünkü bunlar fonları yargı bölgeleri arasında hızlıca hareket ettirmeyi mümkün kılar.
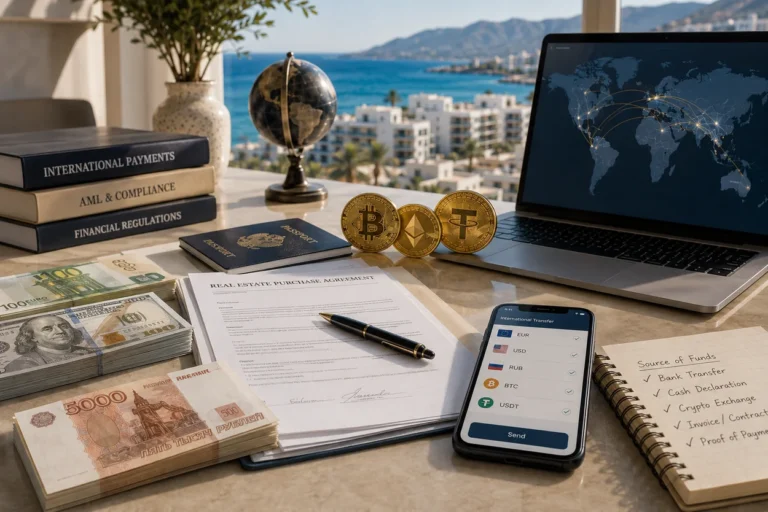
Ama burada bir şeyi anlamak önemli: kripto para, fonların kaynağını ve güzergahını belgelendirme gerekliliğini ortadan kaldırmaz.
Örneğin kripto para satıp nakit alır ve ardından Kuzey Kıbrıs’taki bir banka hesabına büyük bir tutar yatırırsanız, banka pekâlâ şunları sorabilir:
- paranın nereden geldiği;
- hangi işlem için kullanıldığı;
- dönüşümün nasıl gerçekleştiği.
İşte tam da bu yüzden büyük işlemlerde şunları önceden saklamanızı öneriyoruz:
- değişim servisinin belgeleri;
- dönüşüm onayları;
- makbuzlar;
- işlem geçmişi;
- objenin ödemesine ilişkin belgeler.
Bu özellikle, sermayeyi kademeli olarak adaya aktaran ve burada yaşam ya da iş için bir finansal altyapı oluşturan expatlar ve yatırımcılar için önemlidir.
Ödemeler Geciktiğinde Ne Olur
KKTC piyasasıyla ilgili en tehlikeli efsanelerden biri, müteahhitlerin gecikmelere „insanca” yaklaştığı ve her zaman beklemeye hazır olduğu hissidir.
Uygulamada her şey somut müteahhide ve sözleşme koşullarına bağlıdır. Çoğu sözleşmede şunlar öngörülür:
- gecikme cezaları;
- para cezaları;
- müteahhitin koşulları yeniden düzenleme hakkı;
- ve bazı durumlarda işlemi feshetme imkânı.
Müteahhitler özellikle sert biçimde gecikmenin kendisine değil, alıcı tarafından iletişimin ve anlaşılır bir planın bulunmamasına tepki verir.
İşte tam da bu yüzden istikrarlı ve önceden düşünülmüş bir ödeme güzergahı, teknik bir ayrıntı değil, tüm yatırımın güvenliğinin önemli bir parçasıdır.
Ödeme Güzergahını Neden Daha Alımdan Önce Düşünmek Gerekir
Alıcıların en sık yaptığı hata her zaman aynı görünür:
önce obje seçilir, sözleşme imzalanır, ilk ödeme yapılır — ve ancak ondan sonra kişi, sonraki birkaç yıl boyunca nasıl ödeyeceğini düşünmeye başlar.
Ama taksit süresi boyunca her şey değişebilir:
- ikamet ülkesi;
- bankacılık kuralları;
- SWIFT’in erişilebilirliği;
- kripto para servislerinin çalışma kuralları;
- bankaların uyum süreçleri;
- döviz kontrolü.
Bu yüzden 2026’da ödeme güzergahı, Kuzey Kıbrıs’ta gayrimenkul alırken artık yatırım stratejisinin tam teşekküllü bir parçasıdır.
Invista, Müşterilere Taksit Ödemelerini Düzenlemede Nasıl Yardımcı Oluyor
Bu tür işlemlerde biz Invista olarak bir „dövizci” ya da yalnızca bir para transfer servisinden çok, tüm ödeme yapısının finansal koordinatörü olarak yer alıyoruz.
Görevimiz, müşteriye taksidi birkaç yıl ileriye dönük yürütmek için anlaşılır ve istikrarlı bir mekanizma kurmasında yardımcı olmaktır.
Duruma bağlı olarak bu şunları kapsayabilir:
- uluslararası transferlerin takibi;
- kripto para ödemelerinde yardım;
- dönüşümün düzenlenmesi;
- ödemelere ilişkin belgelerin hazırlanması;
- fonların hareket güzergahının açıklanmasında yardım.
Asıl amaç, müteahhide yapılan her sonraki ödemenin müşteri için ayrı bir soruna dönüşmemesidir.
Çünkü iyi bir taksit yalnızca elverişli bir ödeme planı değildir. Aynı zamanda üç yıl sonra bir sonraki dilimi de ilki kadar sakin biçimde yapabileceğinize dair güvendir.