2026’da Kuzey Kıbrıs’ta Gayrimenkul Alırken Source of Funds
Kuzey Kıbrıs yıllardır „paranızın nereden geldiğini kimsenin sormadığı” bir yargı bölgesi olarak tanıtılıyor. Kısmen bu gerçekten de böyle — özellikle KKTC’yi Avrupa Birliği, Birleşik Krallık ya da bazı BDİ ülkeleriyle kıyaslarsak.
Ama 2026’da durum artık o kadar basit görünmüyor.
Bankalar finansal izlemeyi kademeli olarak artırıyor, uluslararası transferler daha fazla incelemeden geçiyor ve büyük işlemlere ilişkin sorular giderek daha sık ortaya çıkıyor — özellikle söz konusu olan gayrimenkul alımı, kripto para, nakit ya da uluslararası ödemelerse.
Bununla birlikte şunu anlamak önemli: Kuzey Kıbrıs’taki Source of Funds uygulaması hala klasik Avrupa yaklaşımından büyük ölçüde farklı.
Kendi tecrübemizden ve KKTC’deki müşteri vakalarından, asıl soru genellikle şöyle değildir:
„Bu parayı nerede ve nasıl kazandınız?”
aksine şöyledir:
„Bu tutar tam olarak nasıl adaya ulaştı ve işlem hangi yolla gerçekleştirildi?”
Bu yazıda tam da bunu konuşacağız.
KKTC’de Source of Funds Ne Anlama Gelir
Avrupa’da ve Birleşik Krallık’ta Source of Funds ve Source of Wealth genellikle sermayenin kaynağının derinlemesine incelenmesi anlamına gelir:
- vergi beyannameleri;
- gelirler;
- iş;
- temettüler;
- varlık satışı;
- vergi ödemesi.
Kuzey Kıbrıs’ta 2026’da uygulama belirgin şekilde daha müsamahakâr kalmaya devam ediyor. Burada şunlara dikkat edilir:
- paranın adaya hangi yolla ulaştığına;
- ödemenin tam olarak nasıl gerçekleştirildiğine;
- bu güzergahı doğrulayan belgelerin olup olmadığına.
Örneğin:
- kendi yurt dışı hesabınızdan yapılan bir banka transferi genellikle ciddi soru yaratmaz;
- nakit, beyan kurallarına uyularak ülkeye sokulmalıdır;
- kripto para işlemlerinde lisanslı bir değişim servisinden belge bulundurmak tavsiye edilir.
Bununla birlikte şunu anlamak önemli: durum kademeli olarak değişiyor. Bankalar iç uyum süreçlerini güçlendiriyor ve uluslararası transferler incelemelere karşı daha hassas hale geliyor. Bu yüzden „kimse bir şey sormaz” yaklaşımı 2026’da artık tam olarak geçerli sayılamaz.
KKTC’de Gayrimenkul Ödemesi için Hangi Yöntemler Kullanılır
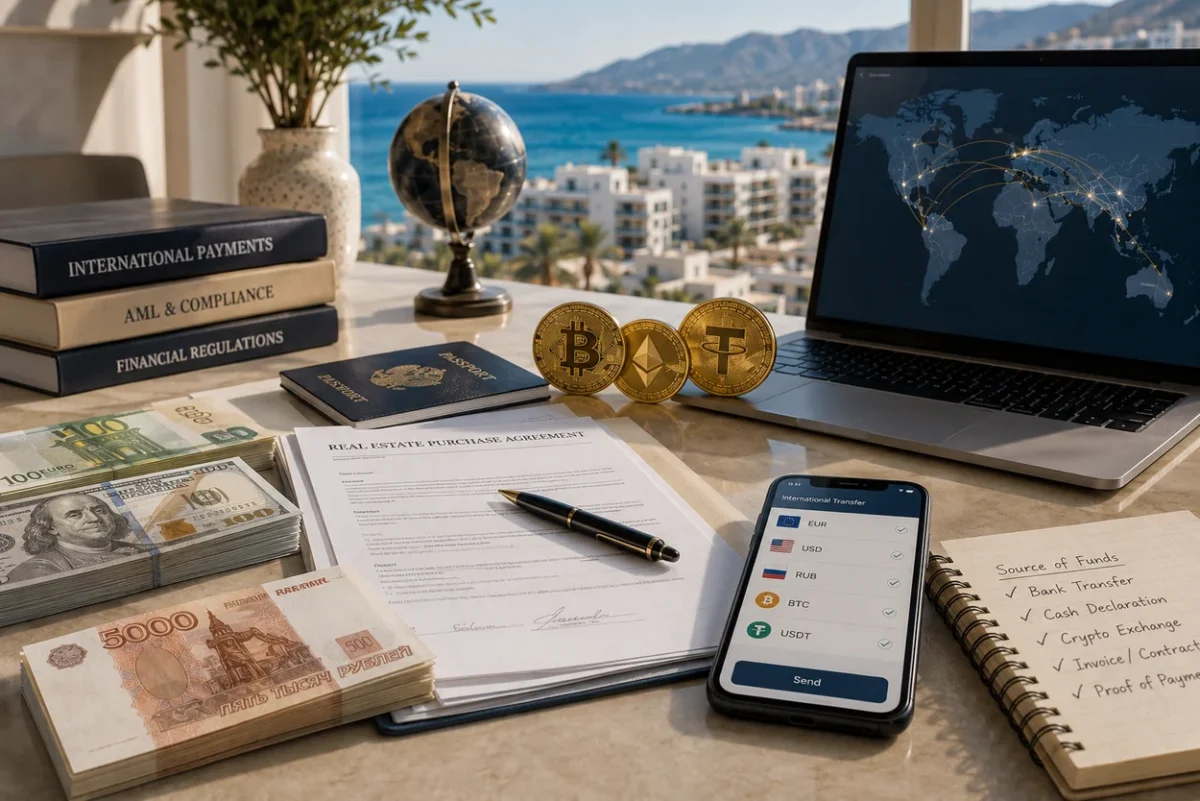
Uygulamada Kuzey Kıbrıs’ta gayrimenkul ödemesi için birkaç temel yöntem kullanılır:
- uluslararası banka transferi;
- nakit;
- kripto para ödemeleri;
- birleşik düzenlemeler.
Banka transferi
Kuzey Kıbrıs’ta faaliyet gösterenler:
- Türk bankalarının şubeleri — örneğin İş Bankası, Ziraat Bankası;
- yerel bankalar — örneğin Creditwest Bank, Capital Bank ve diğerleri.
Bununla birlikte yerel bankaların uluslararası transferleri genellikle Türk bankacılık sistemi içindeki muhabir hesaplar üzerinden yürütülür. Avrupa’dan ya da Birleşik Krallık’tan para gönderiyorsanız, 2026’nın birkaç özelliğini anlamak önemli:
- gönderen Avrupa bankası, ödemenin amacına ilişkin ek belge talep edebilir;
- KKTC’ye yapılan bazı transferler yüksek riskli olarak değerlendirilir;
- bazı bankalar, Kuzey Kıbrıs’ın tanınmayan statüsü nedeniyle incelemelerini artırabilir.
Uygulamada, müteahhitlerin müşterileri doğrudan uyardığı vakalar görüyoruz: ödeme Avrupa’dan geliyorsa, transfer güzergahını ve alıcı bankayı önceden mutabık kılmak tavsiye edilir. Bunun nedeni, uluslararası transferlerin bir kısmının gecikmesi, ek incelemeye gitmesi ya da gönderen bankaca reddedilmesidir.
Nakit
Nakit, KKTC’deki gayrimenkul işlemlerinde hala aktif olarak kullanılıyor. Ancak burada ülkeye sokma kurallarına uymak önemli:
- belirlenen limitlerin üzerindeki tutarlar beyana tabidir;
- nakdin kaynağını ve alındığını doğrulayan belgeler bulundurmak tavsiye edilir.
Uygulamada sorular, nakit ödemenin kendisinden değil, paranın adada nereden geldiğine dair anlaşılır bir geçmişin bulunmamasından kaynaklanır.
Kripto Para ile Ödeme
2026’da kripto para, Kuzey Kıbrıs’ta gayrimenkul alırken uluslararası ödemelerin popüler araçlarından biri olmayı sürdürüyor. Ama şunu anlamak önemli: kripto paranın kendisi, işlemi belgelendirme gerekliliğinden muaf tutmaz.
Örneğin bir banka şunları talep edebilir:
- mevduatın amacı;
- nakdin kaynağına ilişkin açıklama;
- kripto paranın dönüştürülmesine ilişkin belgeler;
- değişim işleminin onayı.
Kuzey Kıbrıs’taki banka hesabınıza büyük bir tutar yatırırsanız — örneğin kripto para satışının ardından £100,000 — banka bu fonların nereden geldiğini pekâlâ sorabilir. Para bir gayrimenkul alımı için kullanılıyorsa ve gayrimenkulün alım sözleşmesini, kripto değişim servisinden alınan belgelerle (fatura) birlikte sunuyorsanız, bu, işlem kapsamında fonların kaynağını açıklamak için yeterlidir.
Bu özellikle şunlar için önemli:
- expatlar;
- yatırımcılar;
- sermayesini kademeli olarak kripto para üzerinden Kuzey Kıbrıs’a aktaran girişimciler.
Bu gibi durumlarda büyük işlemlere ve mevduatlara ilişkin belgeleri önceden toplamanızı ısrarla öneriyoruz.
Önemli Bir Nokta: Müteahhit Paranızı Sizin Yerinize Denetlemez
Birçok alıcı yanlış biçimde şöyle düşünür: müteahhit parayı kabul edip gayrimenkulü kaydetti ise, artık fonların kaynağına dair soru çıkamaz.
Uygulamada durum böyle değil.
Müteahhit:
- ödemeyi kabul eder;
- işlemi düzenler;
- gayrimenkulü teslim eder.
Ancak bir banka, vergi ya da kolluk makamlarından soru gelmesi halinde fonların kaynağını açıklama sorumluluğu alıcıda kalır.
Bu yüzden ödemenin tam olarak nasıl yapıldığını ve hangi belgeleri alacağınızı önceden anlamak önemli. Bu, yerel makamlar mevzuatı değiştirip varlık sahiplerini „geriye dönük” denetlemeye karar verdiğinde, birkaç yıl sonra fonların kaynağını hızlıca açıklamanıza yardımcı olur.
Kuzey Kıbrıs’ta Source of Wealth Talep Ediliyor mu
2026’da KKTC’de, klasik Avrupa anlamında Source of Wealth’i doğrulayan belgeler hala son derece nadiren talep ediliyor. Açıkçası, böyle vakaları şahsen bilmiyoruz.
Söz konusu olan:
- vergi beyannameleri;
- küresel servet doğrulaması;
- çok yıllı gelir geçmişi;
- sermayenin kapsamlı incelenmesi.
İşte tam da bu yüzden Kuzey Kıbrıs, birçok kişi için uluslararası sermaye yapılandırması ve gayrimenkul alımı açısından elverişli bir yargı bölgesi olmayı sürdürüyor.
Özellikle Avrupa’da finansal izlemenin güçlendiği, vergi yapılandırmasının maliyetinin arttığı ve sermaye beyanı gereksinimlerinin karmaşıklaştığı bir ortamda.
Bununla birlikte şunu anlamak önemli: yasa dışı ya da suçtan elde edilmiş fonlardan söz etmiyoruz. En sık karşılaştığımız müşteriler tamamen gündelik ve işle ilgili meseleleri çözüyor:
- aşırı bürokrasiden geçmemek;
- kripto parayla işlem yapmak;
- uluslararası sermaye hareket ettirmek;
- birden fazla yargı bölgesi kullanmak;
- bir Avrupa compliance profili kurmaya gerek kalmadan varlıklarla çalışmak.
Tüm Büyük Ödemeleri Belgelendirmenizi Neden Öneriyoruz
Kuzey Kıbrıs’ın müsamahasına rağmen, müşterilere gayrimenkul alımıyla ilgili tüm işlemleri olabildiğince eksiksiz belgelendirmelerini öneriyoruz.
Nedeni basit: bugün hiçbir soru çıkmayabilir, ama birkaç yıl içinde durum değişebilir.
Bankaların iç uyum süreçlerini güçlendirdiğini, uluslararası transferlerin daha fazla incelemeden geçtiğini ve fonların kaynağını doğrulama gereksinimlerinin kademeli olarak karmaşıklaştığını şimdiden görüyoruz.
Evet, Kuzey Kıbrıs bunu Avrupa’dan daha yavaş yapıyor. Yerel sistemin BT kaynakları ve otomasyonu daha az; uluslararası finans sistemine ve uyuma daha az entegre.
Ama finansal izlemenin güçlenmesi yönündeki eğilim açık. Bu yüzden önerimiz basit: gayrimenkul alıyorsanız — ödemeyi, ilk günden itibaren elinizde eksiksiz bir kanıtlayıcı belge dosyası olacak şekilde gerçekleştirmeye çalışın.
Gelecekte herhangi bir soru çıkarsa şunları yapabileceksiniz:
- işlemin güzergahını doğrulamak;
- transfere ilişkin belgeleri göstermek;
- fonların kaynağını açıklamak;
- işlemin yasallığını kanıtlamak.
Invista, Uluslararası Ödemelerde Müşterilere Nasıl Yardımcı Oluyo
Invista, Kuzey Kıbrıs’ta gayrimenkul alırken uluslararası ödemeleri yapılandırmada müşterilere yardımcı olur.
İşlemin senaryosuna bağlı olarak bu şunları kapsayabilir:
- uluslararası transferlerin takibi;
- kripto para ödemelerinde yardım;
- dönüşüm sürecinin takibi;
- işlemin belgelendirilmesine yardım;
- işlemlere ilişkin kanıtlayıcı belgelerin hazırlanması.
Lisanslı partner servisler aracılığıyla çalışıldığında müşteri, işlemin gerçekleştirildiğini ve fonların kaynağını ilgili işlem kapsamında doğrulayan belgeler alır.
Bu, bankalardan gelebilecek olası soruların sayısını önemli ölçüde azaltmayı ve ödeme yapısını daha anlaşılır ve şeffaf hale getirmeyi mümkün kılar.